Margin Bisnis Terasa Tipis? Strategi Meningkatkan Keuntungan dari Biaya yang Sering Terabaikan

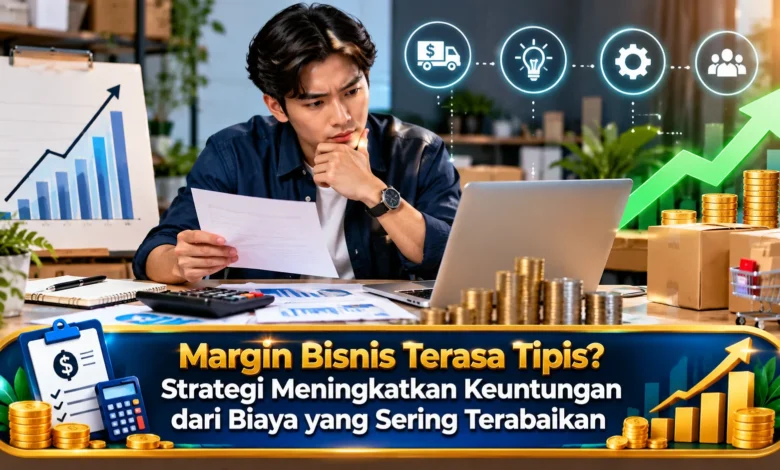
Margin bisnis yang terasa semakin tipis tidak selalu disebabkan oleh harga jual yang terlalu rendah. Dalam banyak kasus, keuntungan perlahan berkurang karena terdapat berbagai biaya kecil yang luput dari perhatian, mulai dari pemborosan operasional, stok yang kurang terkendali, biaya transaksi, hingga proses kerja yang tidak efisien. Dengan mengenali pengeluaran tersebut secara lebih terperinci, bisnis dapat menemukan ruang untuk meningkatkan keuntungan tanpa harus terburu buru menaikkan harga kepada pelanggan.
Mulai dengan Memetakan Biaya yang Sering Tidak Terlihat
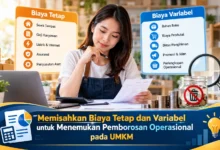
Cara paling mendasar dalam meningkatkan keuntungan usaha dapat dimulai dengan mengenali ke mana uang perusahaan mengalir. Pengeluaran utama cenderung lebih mudah dipantau, namun biaya bernilai rendah yang terus muncul setiap periode cukup mudah luput dari perhatian. Ketika dihitung secara keseluruhan, biaya tersebut berpotensi menggerus margin secara perlahan.
Pengelola perusahaan sebaiknya memulai dengan memeriksa laporan pengeluaran pada periode tertentu. Amati pengeluaran seperti biaya perangkat lunak, biaya transaksi keuangan, kebutuhan packaging, logistik, konsumsi sumber daya, hingga pembelian kecil yang berulang. Fokusnya bukan hanya mengurangi pengeluaran, tetapi mengenali biaya yang kontribusinya terhadap bisnis relatif kecil.
Evaluasi Langganan Digital dan Biaya Administrasi Rutin
Digitalisasi operasional membuat bisnis menggunakan berbagai aplikasi dan layanan untuk menjalankan operasional. Akan tetapi dalam perjalanannya, jumlah layanan berlangganan bisa semakin banyak ketika tidak diaudit secara teratur. Pelaku usaha terkadang tetap membayar layanan yang tidak lagi dibutuhkan maupun perangkat dengan fungsi yang tumpang tindih.
Pemeriksaan layanan berbayar bisa dijalankan setiap periode tertentu agar bisnis memahami perangkat yang mendukung produktivitas, layanan yang dapat diturunkan paketnya, dan langganan yang sebaiknya dihentikan. Pengeluaran transaksi juga perlu diperiksa karena tarif yang sedikit berbeda bisa menghasilkan penghematan cukup besar saat jumlah transaksi semakin banyak.
Kendalikan Stok agar Modal Tidak Tertahan Terlalu Lama
Persediaan yang terlalu banyak mungkin tampak memberikan rasa aman, akan tetapi stok berlebih bisa membuat dana tertahan yang mungkin lebih produktif jika dialokasikan pada aktivitas lain. Di samping itu, barang yang lama tersimpan bisa menambah pengeluaran gudang, potensi penurunan kualitas, maupun risiko penjualan dengan potongan harga untuk menghabiskan persediaan.
Pemilik usaha dapat mengevaluasi kecepatan penjualan produk pada setiap periode. Produk dengan perputaran cepat dapat diberikan jumlah stok sesuai pola permintaan, sedangkan produk dengan penjualan rendah dapat dikurangi secara bertahap. Melalui pengelolaan stok yang lebih terukur, pelaku usaha berpotensi memperbaiki arus kas seraya menekan pengeluaran penyimpanan.

Efisiensi Operasional Bisa Menjadi Sumber Keuntungan Baru
Biaya bisnis tidak selalu berbentuk pembayaran tunai. Jam kerja yang kurang produktif juga merupakan biaya yang perlu diperhatikan karena memengaruhi produktivitas. Melakukan input informasi secara berulang, mencari dokumen yang tidak tertata, menghadapi alur persetujuan yang lambat, atau mengerjakan laporan manual berpotensi menyita jam kerja karyawan.
Digitalisasi proses rutin dapat membantu menyederhanakan proses administratif. Pelaku usaha dapat mencoba melalui proses yang terus berulang yang memiliki alur cukup jelas. Apabila sebuah pekerjaan dapat disederhanakan secara konsisten, efisiensi waktu tersebut berpotensi menghasilkan dampak nyata saat diterapkan pada ratusan aktivitas sepanjang kegiatan operasional.
Evaluasi Logistik untuk Menemukan Ruang Penghematan
Bagi bisnis yang menjual produk fisik, biaya distribusi dan pengemasan berpotensi menjadi sumber biaya operasional penting. Biaya packaging yang tampak kecil dapat berubah menjadi pengeluaran yang signifikan apabila transaksi semakin banyak. Situasi tersebut juga berlaku pada biaya pengiriman, terlebih jika pelaku usaha tidak pernah membandingkan pilihan layanan yang tersedia.
Pemilik bisnis dapat meninjau kembali dimensi packaging, penggunaan material, frekuensi pembelian bahan, dan metode distribusi. Pembelian dengan volume yang terukur bisa memberikan biaya per unit yang lebih rendah tanpa menyebabkan stok berlebihan. Sasaran strategi ini adalah memperoleh titik optimal di antara pengeluaran, standar produk, serta kepuasan konsumen.
Fokus pada Produk yang Benar Benar Menghasilkan Keuntungan
Penjualan yang tinggi dapat terlihat menggembirakan, akan tetapi pendapatan tidak otomatis menggambarkan margin yang baik. Produk tertentu mungkin memiliki penjualan tinggi, tetapi membutuhkan biaya produksi, anggaran iklan, ongkos distribusi, dan biaya layanan dalam jumlah signifikan.
Oleh sebab itu, pelaku usaha perlu memahami keuntungan masing masing produk secara lebih terperinci. Layanan yang memberikan profitabilitas tinggi dapat diprioritaskan dalam aktivitas penjualan, sedangkan barang dengan keuntungan rendah dapat dievaluasi untuk menemukan penyebabnya. Pendekatan berbasis margin ini dapat mendukung perusahaan mengoptimalkan profitabilitas tanpa hanya terpaku pada pendapatan kotor.
Rangkuman Strategi Memperbaiki Margin Bisnis
Profitabilitas bisnis yang kurang optimal tidak semestinya langsung diselesaikan melalui peningkatan harga jual. Pada berbagai jenis bisnis, terdapat ruang perbaikan melalui efisiensi internal yang belum dikelola secara optimal. Biaya perangkat lunak, pengeluaran pemrosesan transaksi, barang dengan perputaran rendah, aktivitas administratif berulang, pengemasan, serta distribusi bisa menjadi area evaluasi guna meningkatkan efisiensi.
Langkah terpenting adalah mengukur biaya secara konsisten, membedakan biaya produktif dan pemborosan, kemudian memperbaiki area yang kurang efisien dengan tetap mempertahankan mutu. Pelaku usaha bisa mengambil langkah pertama dengan mengevaluasi biaya yang paling sering muncul, menilai kontribusinya terhadap pendapatan, kemudian menentukan sasaran penghematan berdasarkan kondisi bisnis sebenarnya. Dengan pengelolaan biaya yang semakin disiplin, keuntungan berpotensi meningkat tanpa terus menerus meningkatkan harga jual.