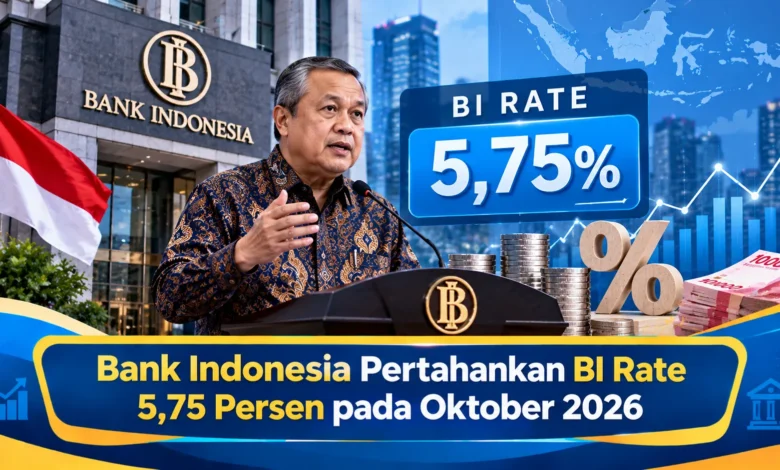
Keputusan Bank Indonesia mempertahankan BI Rate pada level 5,75 persen pada Oktober 2026 menjadi perhatian pelaku usaha karena suku bunga kebijakan memiliki hubungan dengan kondisi pembiayaan, konsumsi, investasi, dan pergerakan aktivitas ekonomi. Bagi dunia Bisnis, perubahan maupun kestabilan suku bunga dapat memengaruhi keputusan dalam mengelola pinjaman, modal kerja, ekspansi, hingga strategi penjualan. Karena itu, pemilik usaha perlu memahami makna kebijakan suku bunga secara proporsional, bukan sekadar melihat angkanya. Dengan pemahaman yang tepat, pelaku usaha dapat menyesuaikan strategi keuangan sambil tetap mempertimbangkan kondisi pasar dan kemampuan internal perusahaan.
Mengenal Arti BI Rate 5,75 Persen bagi Perekonomian
Keputusan mempertahankan BI Rate pada level 5,75 persen menunjukkan bahwa suku bunga kebijakan tidak berubah pada periode tersebut. Untuk dunia Bisnis dan konsumen, kebijakan suku bunga menjadi salah satu indikator ekonomi yang relevan karena dapat memengaruhi kondisi pembiayaan dan aktivitas ekonomi. Namun, dampak kebijakan tersebut tidak otomatis terasa pada saat yang sama. Respons sektor keuangan juga tidak hanya ditentukan oleh BI Rate.
Bagi pelaku UMKM maupun perusahaan, informasi mengenai suku bunga dapat menjadi bahan evaluasi dalam pengambilan keputusan. Pengusaha yang memiliki pinjaman dapat memantau perkembangan biaya pinjaman. Sementara itu, pelaku usaha yang mempertimbangkan investasi baru sebaiknya menghitung kembali kemampuan membayar kewajiban. Dengan pendekatan tersebut, keputusan Bisnis menjadi lebih berdasarkan kemampuan internal.
Dampak BI Rate terhadap Pembiayaan dan Modal Usaha
Salah satu aspek yang sering diperhatikan ketika membahas BI Rate adalah beban dana yang digunakan untuk menjalankan usaha. Ketika perusahaan menggunakan pinjaman, beban pembiayaan dapat menentukan sebagian struktur biaya. Namun hubungan tersebut tidak membuat setiap pinjaman berubah dalam jumlah yang sama. Bank dan lembaga pembiayaan memiliki pertimbangan masing-masing ketika menentukan bunga kredit.
Oleh sebab itu, pelaku Bisnis perlu melihat biaya pembiayaan secara menyeluruh. Evaluasi tarif pembiayaan, tenor, cicilan, biaya administrasi, serta kemampuan arus kas usaha. Untuk memberikan gambaran, usaha yang memiliki pendapatan musiman perlu lebih berhati-hati menambah utang. Sebaliknya, perusahaan dengan arus kas kuat mungkin lebih fleksibel menentukan strategi investasi. Tujuan perencanaan tersebut adalah menghindari beban cicilan yang berlebihan.
Strategi Mengelola Pembiayaan ketika BI Rate Bertahan
Saat BI Rate berada pada tingkat yang sama, pemilik usaha harus terus memeriksa kondisi arus kas. Tidak berubahnya suku bunga kebijakan bukan berarti seluruh biaya usaha akan tetap. Pengeluaran tenaga kerja, permintaan konsumen, kurs, dan kondisi persaingan juga menentukan kekuatan arus kas. Karena alasan tersebut, pelaku Bisnis sebaiknya memiliki ruang likuiditas.
Pengusaha juga dapat menyiapkan simulasi arus kas. Misalnya, proyeksi dapat menggunakan skenario penjualan normal, menurun, dan meningkat. Melalui simulasi tersebut, pemilik usaha dapat mengetahui batas kemampuan membayar cicilan. Apabila cicilan menyerap terlalu banyak arus kas, pengusaha perlu meninjau kembali struktur utang. Pendekatan seperti ini membantu Bisnis menghadapi ketidakpastian.
Memahami Perubahan Perilaku Konsumen di Tengah Kebijakan Moneter
Kondisi moneter juga memiliki hubungan dengan keputusan belanja konsumen. Bagi perusahaan pada sektor yang sensitif terhadap pembiayaan, kondisi suku bunga layak dimasukkan dalam analisis permintaan. Konsumen dapat mempertimbangkan kembali pembelian bernilai tinggi apabila beban cicilan menjadi pertimbangan. Namun, perilaku konsumen juga dipengaruhi oleh pendapatan, pekerjaan, harga, dan keyakinan ekonomi.
Pemilik usaha dapat merespons kondisi pasar dengan menggunakan data penjualan aktual. Ketika permintaan bergeser ke pilihan yang lebih terjangkau, usaha dapat mengembangkan paket dengan nilai yang lebih sesuai. Penyesuaian strategi tidak selalu berarti memberikan diskon besar. Perusahaan bisa menawarkan pilihan produk dengan rentang harga berbeda sambil menjaga struktur margin. Melalui analisis penjualan, keputusan menjadi lebih terarah.
Menentukan Langkah Ekspansi dengan Perhitungan Keuangan yang Matang
Kondisi suku bunga kebijakan yang tetap dapat digunakan sebagai bagian dari analisis, tetapi bukan satu-satunya dasar ekspansi. Sebelum membuka cabang, pengusaha perlu memperkirakan arus kas tambahan dan membandingkannya dengan beban pembiayaan. Jika investasi menggunakan pinjaman, pembayaran pokok serta bunga perlu dihitung secara konservatif.
Investasi yang produktif seharusnya memiliki manfaat ekonomi yang dapat dijelaskan. Misalnya, pembelian mesin baru layak dievaluasi jika mampu memperbaiki produktivitas. Sebaliknya, ekspansi karena tekanan persaingan semata berpotensi membebani arus kas. Dengan pertimbangan tersebut, pemilik Bisnis sebaiknya menganalisis proyeksi arus kas sebelum mengambil pembiayaan tambahan. Disiplin tersebut membantu menjaga pertumbuhan tetap sehat.
Menyiapkan Bisnis Menghadapi Perubahan Kebijakan Moneter Berikutnya
Tingkat suku bunga kebijakan yang berlaku tidak selalu akan bertahan selamanya. Dinamika perekonomian dapat memengaruhi arah kebijakan ke depan. Dengan pertimbangan tersebut, pengusaha sebaiknya menyiapkan usaha menghadapi beberapa kemungkinan. Bisnis dengan struktur biaya yang sehat biasanya lebih mudah menyesuaikan diri ketika kondisi ekonomi berubah.
Strategi yang dapat diterapkan adalah memantau kewajiban dan arus kas secara rutin, mempertahankan cadangan kas, dan menggunakan pinjaman secara selektif. Pengusaha sebaiknya memantau perkembangan permintaan pelanggan agar strategi mempertimbangkan kondisi penjualan secara menyeluruh. Dengan kombinasi tersebut, usaha memiliki fondasi yang lebih kuat tanpa mengorbankan tujuan jangka panjang.
Penutup Strategi Bisnis dalam Menghadapi Kondisi Suku Bunga
Kebijakan menjaga BI Rate pada level 5,75 persen di Oktober 2026 menjadi salah satu indikator yang perlu diperhatikan pengusaha. Kondisi moneter dapat menjadi salah satu faktor dalam keputusan kredit dan ekspansi. Walaupun demikian, pemilik usaha harus mempertimbangkan banyak faktor sebelum mengubah strategi. Perencanaan utang, pemantauan permintaan, dan pengendalian biaya tetap memegang peranan penting dalam ketahanan usaha.
Melalui strategi yang terukur, pelaku usaha mampu menyesuaikan strategi tanpa kehilangan arah. Keputusan mempertahankan suku bunga dapat mendorong pengusaha memeriksa kembali strategi keuangan, tetapi kemampuan usaha menghasilkan arus kas tetap menjadi dasar. Bila perusahaan Anda menggunakan pembiayaan, silakan bagikan pandangan Anda mengenai pengaruh kondisi suku bunga terhadap kegiatan usaha agar diskusi menjadi semakin bermanfaat.