Cara Mengukur Profitabilitas Produk dari Margin hingga Biaya Tersembunyi yang Sering Terlewat


Mengetahui produk yang paling laris belum tentu cukup untuk memahami produk mana yang benar benar menghasilkan keuntungan. Dalam banyak bisnis, omzet yang tinggi bisa terlihat meyakinkan, tetapi setelah biaya produksi, promosi, distribusi, retur, hingga biaya operasional lain diperhitungkan, margin yang tersisa bisa jauh lebih kecil dari perkiraan. Karena itu, mengukur profitabilitas produk secara menyeluruh penting agar keputusan bisnis tidak hanya berdasarkan penjualan, tetapi juga pada keuntungan yang benar benar dihasilkan.
Mengenal Cara Kerja Profitabilitas Produk
Profitabilitas produk menggambarkan kemampuan setiap produk untuk memberikan laba setelah seluruh biaya yang melekat padanya dihitung. Pengukuran ini membantu bisnis membedakan produk yang sekadar memiliki omzet besar dengan produk yang benar benar memberikan kontribusi laba yang sehat. Data profitabilitas dapat menjadi landasan untuk mengambil keputusan mengenai harga jual, biaya, promosi, dan prioritas produk.
Sebuah produk bisa saja memiliki penjualan tinggi tetapi margin akhirnya relatif kecil karena biaya yang menyertainya cukup besar. Di sisi lain, produk yang tidak terlalu banyak terjual dapat memiliki margin lebih besar dan tetap memberikan kontribusi laba yang menarik. Karena itu, bisnis perlu melihat kombinasi antara omzet, margin, biaya, serta volume penjualan sebelum menilai performa suatu produk.

Mengukur Keuntungan Awal melalui Margin Kotor
Margin kotor menjadi salah satu indikator awal yang dapat digunakan untuk memahami kemampuan produk menghasilkan keuntungan. Margin kotor dapat dihitung dari selisih antara nilai penjualan dan biaya langsung produksi. Komponen biaya langsung dapat mencakup bahan, tenaga produksi, proses manufaktur, dan pengeluaran yang secara langsung berhubungan dengan produk.
Margin kotor dapat digunakan untuk membandingkan kemampuan setiap produk dalam menghasilkan keuntungan sebelum biaya operasional lain dimasukkan. Produk dengan margin yang sehat cenderung memiliki kapasitas lebih besar untuk membayar pengeluaran lain dan tetap menyisakan keuntungan. Walaupun penting, margin kotor hanya menjadi langkah awal karena profitabilitas akhir tetap dipengaruhi berbagai pengeluaran tambahan.
Menggunakan Margin Kontribusi untuk Analisis Lebih Detail
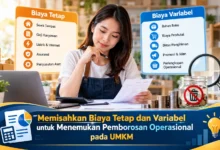
Margin kontribusi dapat memberikan gambaran lebih lanjut mengenai jumlah pendapatan yang tersisa setelah biaya variabel dikurangi. Biaya variabel dapat berubah sesuai jumlah unit yang dihasilkan atau jumlah penjualan yang terjadi. Contohnya dapat mencakup bahan baku, kemasan, komisi transaksi, biaya platform tertentu, dan sebagian biaya distribusi.
Melalui margin kontribusi, bisnis dapat mengetahui produk yang paling besar menyumbang terhadap pembayaran biaya tetap dan keuntungan. Produk yang memiliki kontribusi margin baik serta permintaan yang konsisten dapat diprioritaskan dalam pengembangan. Meski demikian, bisnis tetap perlu mempertimbangkan kapasitas, modal, kondisi pasar, serta arah strategis sebelum menentukan prioritas.
Memasukkan Pengeluaran Tersembunyi ke dalam Perhitungan
Salah satu penyebab perhitungan profitabilitas menjadi kurang akurat adalah adanya biaya tersembunyi yang tidak selalu dimasukkan sejak awal. Biaya tersebut mungkin tampak kecil secara terpisah, tetapi jika terjadi berulang kali dapat mengurangi margin dalam jumlah yang cukup besar. Bisnis sebaiknya menelusuri semua biaya yang muncul sejak produk dibuat hingga selesai diterima dan dilayani oleh pelanggan.
Pengeluaran yang sering terlewat dapat mencakup retur produk, kerusakan, promo, ongkir subsidi, penyimpanan, komisi platform, biaya pembayaran, dan dukungan pelanggan. Waktu yang digunakan tim untuk menangani komplain, mengemas ulang, mengatur stok, serta menyelesaikan kendala logistik juga perlu diperhitungkan. Perhitungan yang lebih lengkap akan memberikan gambaran profitabilitas yang lebih mendekati kondisi sebenarnya.
Mengalokasikan Biaya Operasional dengan Lebih Adil
Di luar biaya produksi dan variabel, terdapat pengeluaran operasional tetap yang turut memengaruhi keuntungan bisnis. Biaya tersebut dapat meliputi sewa tempat, gaji administrasi, perangkat lunak, listrik, peralatan, layanan akuntansi, hingga biaya manajemen. Tanpa pembagian biaya yang masuk akal, performa produk dapat terlihat lebih baik atau lebih buruk dari keadaan sebenarnya.
Pembagian biaya dapat dilakukan berdasarkan indikator yang sesuai seperti volume penjualan, durasi produksi, kebutuhan ruang, frekuensi transaksi, maupun pemakaian fasilitas. Pendekatan alokasi perlu diterapkan secara konsisten supaya bisnis dapat membandingkan profitabilitas dari waktu ke waktu. Fokus utamanya adalah memperoleh gambaran biaya yang masuk akal sebagai dasar evaluasi, bukan mengejar perhitungan yang terlalu rumit.
Melakukan Evaluasi Produk Secara Berkala
Setelah seluruh pendapatan dan biaya dihitung, bisnis dapat membandingkan profitabilitas setiap produk dalam periode yang sama. Bisnis dapat menggunakan ukuran seperti margin, laba per produk, keuntungan keseluruhan, volume transaksi, serta besarnya biaya tersembunyi. Dengan pendekatan tersebut, produk yang terlihat paling laris belum tentu otomatis menjadi produk paling menguntungkan.
Bisnis perlu memperbarui analisis secara periodik mengingat harga bahan, strategi promosi, permintaan, dan biaya operasional dapat berubah. Barang yang sebelumnya menghasilkan laba tinggi dapat mengalami tekanan margin saat biaya bahan naik atau promo diperbesar. Evaluasi yang konsisten memungkinkan bisnis mengenali penurunan profitabilitas sejak awal.
Menggunakan Hasil Analisis untuk Pengambilan Keputusan
Hasil perhitungan laba sebaiknya digunakan sebagai dasar untuk menentukan strategi bisnis yang lebih terarah. Jika sebuah produk memiliki permintaan tinggi tetapi margin rendah, bisnis dapat mengevaluasi harga jual, pemasok, kemasan, biaya distribusi, atau strategi promosi. Pengurangan biaya dalam jumlah kecil dapat menjadi penting apabila diterapkan pada produk yang memiliki volume penjualan besar.
Sebaliknya, produk dengan margin tinggi tetapi penjualan rendah dapat dianalisis dari sisi pemasaran, positioning, harga, distribusi, atau kesesuaian dengan target konsumen. Barang bermargin rendah belum tentu harus segera dihapus karena bisa berperan sebagai produk pendamping, penarik pelanggan, maupun bagian dari strategi penjualan. Bisnis sebaiknya melihat profitabilitas bersama kontribusi produk terhadap pelanggan, merek, dan penjualan keseluruhan.
Rangkuman Cara Mengukur Profitabilitas Produk
Memahami keuntungan produk secara menyeluruh membutuhkan analisis yang lebih lengkap daripada sekadar menghitung selisih antara harga jual dan biaya produksi. Analisis sebaiknya mencakup margin kotor, margin kontribusi, struktur biaya, alokasi operasional, serta biaya tambahan yang sering tidak terlihat. Semakin lengkap data yang digunakan, semakin jelas pula produk mana yang benar benar memberikan keuntungan dan mana yang perlu diperbaiki. Evaluasi berkala juga penting karena perubahan harga, biaya, permintaan, dan strategi promosi dapat memengaruhi profitabilitas dari waktu ke waktu. Jadikan data profitabilitas sebagai panduan untuk mengoptimalkan harga, biaya, promosi, serta pengembangan produk sehingga bisnis memiliki fondasi keuntungan yang lebih kuat.