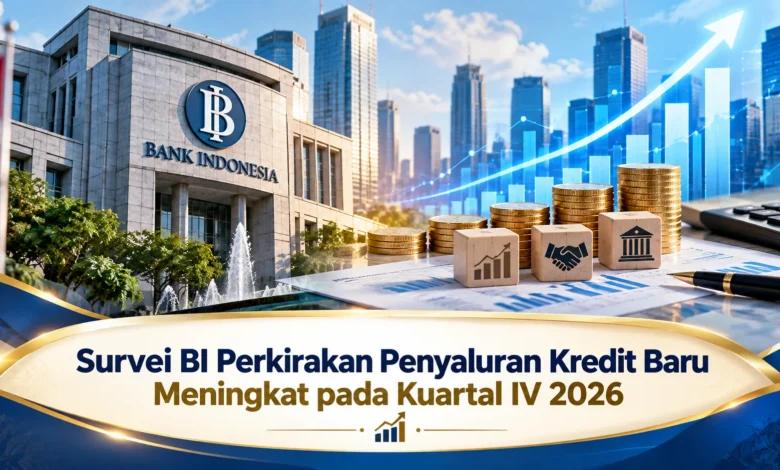
Bank Indonesia melalui Survei Perbankan Triwulan III 2026 memperkirakan penyaluran kredit baru akan meningkat pada kuartal IV 2026. Proyeksi tersebut menjadi sinyal penting bagi sektor Bisnis karena menunjukkan optimisme perbankan dalam menyalurkan pembiayaan menjelang akhir tahun. Hasil survei mencatat Saldo Bersih Tertimbang kredit baru diperkirakan mencapai 91,31 persen, lebih tinggi dibandingkan realisasi kuartal III 2026 sebesar 90,08 persen dan kuartal IV 2025 sebesar 88,92 persen. Perkembangan ini turut didukung standar penyaluran kredit yang diperkirakan semakin longgar.
Penyaluran Kredit Baru Diperkirakan Meningkat pada Kuartal IV 2026
Hasil Survei Perbankan Bank Indonesia mengindikasikan bahwa pemberian pembiayaan baru oleh perbankan pada kuartal IV 2026 diprakirakan menguat. Prospek tersebut tercermin dari indikator SBT kredit baru yang diproyeksikan sebesar 91,31 persen. Angka tersebut melampaui capaian SBT 90,08 persen pada kuartal III 2026, sekaligus melampaui SBT 88,92 persen pada periode yang sama tahun sebelumnya.
Perkiraan peningkatan tersebut dapat memberikan sinyal mengenai aktivitas kredit menjelang akhir tahun. Bagi pelaku Bisnis, perkembangan ini penting untuk diperhatikan karena kredit menjadi salah satu sumber pembiayaan. Namun, prospek kredit yang lebih tinggi tidak menjamin seluruh debitur memperoleh pinjaman, sebab perbankan tetap menerapkan penilaian risiko.
Indeks Lending Standard Turun pada Kuartal IV 2026
Menguatnya proyeksi penyaluran kredit beriringan dengan indikasi pelonggaran standar kredit perbankan. Perubahan tersebut tercermin dari nilai ILS yang tercatat 0,28 pada triwulan III 2026 dan diprakirakan berada pada 0,15 pada akhir 2026. Penurunan indeks tersebut mengindikasikan standar pemberian pembiayaan yang tidak seketat sebelumnya.
Menurut hasil survei, arah penyaluran yang lebih longgar terjadi antara lain pada aspek plafon kredit, periode pinjaman, tingkat bunga pinjaman, dan kelengkapan administrasi. Bagi pelaku Bisnis, perkembangan tersebut dapat meningkatkan peluang memperoleh alternatif pembiayaan, tetapi tetap membutuhkan kesiapan finansial. Catatan keuangan yang rapi tetap menjadi faktor penting.
Dampak Prospek Kredit terhadap Dunia Usaha
Peningkatan penyaluran kredit baru dapat memberikan ruang tambahan bagi pelaku Bisnis dalam menjaga kebutuhan operasional, melakukan ekspansi, atau mengembangkan fasilitas usaha. Namun, kredit sebaiknya digunakan berdasarkan kebutuhan yang jelas. Menambah utang tanpa kebutuhan yang terukur dapat menambah risiko finansial apabila kemampuan pembayaran tidak dipersiapkan.
Bisnis yang mempertimbangkan tambahan pembiayaan sebaiknya menentukan jumlah pinjaman berdasarkan rencana penggunaan. Pembiayaan jangka pendek idealnya diperhitungkan berdasarkan kemampuan menghasilkan arus kas, sedangkan kredit investasi perlu dikaitkan dengan potensi pendapatan tambahan. Perencanaan seperti ini dapat membuat penggunaan kredit lebih produktif.
Perbankan Memperkirakan Kredit Beredar Terus Bertambah
Pelaku perbankan dalam survei tersebut juga memproyeksikan kredit yang beredar tetap meningkat hingga penghujung 2026. Optimisme tersebut didukung oleh pandangan positif terhadap kondisi ekonomi serta kondisi risiko kredit yang dianggap terkelola. Kombinasi kedua faktor tersebut menjadi pendukung prakiraan pertumbuhan kredit.
Meningkatnya total kredit yang beredar dapat menunjukkan fungsi intermediasi perbankan tetap berjalan. Untuk pelaku ekonomi, kondisi tersebut berpotensi membantu ekspansi serta modal kerja. Pada sisi lain, kualitas pertumbuhan kredit harus dijaga agar ekspansi pembiayaan tidak diikuti peningkatan risiko berlebihan. Kombinasi ekspansi dan kehati-hatian menjadi unsur utama dalam keberlanjutan pembiayaan.
Peran Pembiayaan Produktif dalam Mendukung Aktivitas Bisnis
Untuk pelaku Bisnis, memilih fasilitas pinjaman perlu mempertimbangkan fungsi modal yang dibutuhkan. Pinjaman operasional umumnya berfungsi membiayai kebutuhan jangka pendek usaha, seperti penambahan stok serta pembayaran aktivitas produksi. Sementara kredit investasi lebih ditujukan bagi pembelian aset produktif, misalnya investasi yang memberikan manfaat lebih panjang.
Sebelum mengambil kredit, usaha sebaiknya mengukur debt service berdasarkan pendapatan operasional. Tidak hanya tingkat bunga, faktor seperti jangka waktu, biaya administrasi, syarat jaminan, serta fleksibilitas pembayaran juga layak diperhatikan. Dengan analisis yang disiplin, kredit dapat membantu perusahaan meningkatkan kapasitas tanpa menimbulkan tekanan keuangan yang berlebihan.
Peningkatan Pembiayaan Tetap Membutuhkan Kehati-hatian
Prospek kredit yang meningkat tetap memerlukan kehati-hatian. Pemilik usaha perlu menjaga bahwa pembiayaan diarahkan pada kebutuhan yang dapat menghasilkan nilai tambah. Menambah utang tanpa menyelesaikan sumber masalah keuangan dapat meningkatkan risiko gagal bayar.
Mitigasi dapat dilakukan dengan menghitung pemasukan dan pengeluaran, memiliki dana antisipasi, dan menyeimbangkan pembiayaan eksternal dengan modal sendiri. Bila arus kas tidak merata sepanjang tahun, jadwal cicilan perlu diperhatikan dengan lebih cermat. Melalui pengelolaan yang disiplin, pembiayaan dapat menjadi pendukung pertumbuhan tanpa mengganggu kestabilan usaha.
Kesimpulan: Survei BI Menunjukkan Optimisme Penyaluran Kredit
Hasil survei BI mengindikasikan pertumbuhan kredit baru pada kuartal IV 2026. SBT kredit baru yang diperkirakan mencapai 91,31 persen menjadi gambaran optimisme tersebut, sementara ILS yang diperkirakan turun menjadi 0,15 menunjukkan standar kredit yang lebih longgar.
Untuk dunia usaha, perkembangan ini memberikan peluang untuk mempertimbangkan kredit produktif. Walaupun prospeknya positif, penggunaan kredit tetap harus disesuaikan dengan kemampuan pembayaran. Jika perusahaan sedang merencanakan ekspansi, bandingkan pilihan pembiayaan secara menyeluruh agar pinjaman tidak membebani keberlanjutan usaha.