Membedakan Biaya Tetap dan Biaya Variabel untuk Mengevaluasi Efisiensi Operasional Usaha

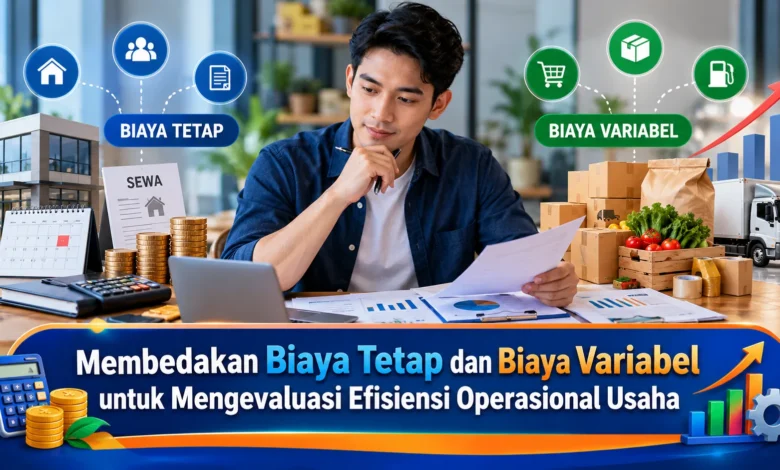
Keuntungan usaha tidak hanya ditentukan oleh besarnya penjualan, tetapi juga kemampuan mengendalikan pengeluaran operasional. Banyak pelaku Bisnis mencatat seluruh biaya dalam satu kelompok tanpa membedakan pengeluaran yang tetap harus dibayar dan biaya yang berubah mengikuti aktivitas produksi. Padahal, perbedaan tersebut sangat penting untuk memahami struktur keuangan, menentukan harga jual, serta menghitung jumlah penjualan yang diperlukan agar usaha tidak merugi. Dengan mengenali karakter biaya tetap dan biaya variabel, pemilik usaha dapat mengevaluasi efisiensi secara lebih akurat. Pemahaman ini juga membantu pengambilan keputusan ketika permintaan meningkat, penjualan menurun, atau perusahaan berencana memperluas kegiatan operasional.
Memahami Perbedaan Biaya Tetap dan Biaya Variabel dalam Bisnis
Pengeluaran tetap merupakan komponen biaya Bisnis yang besarannya umumnya tetap dalam kondisi kegiatan usaha yang masih normal, meskipun volume produksi naik atau turun. Jenis biaya tetap yang umum dijumpai adalah pengeluaran penyewaan lokasi, upah tenaga administrasi bergaji tetap, serta biaya langganan perangkat lunak. Sebagai ilustrasi, sebuah toko mengeluarkan dana Rp3.000.000 per bulan untuk tempat usaha. Apabila pembelian pelanggan naik, biaya sewa tersebut tidak otomatis mengalami kenaikan. Pengetahuan tentang sifat biaya tetap menjadi dasar pengawasan beban operasional secara lebih realistis.
Sementara biaya tetap cenderung stabil, variable cost adalah biaya yang totalnya berubah mengikuti aktivitas usaha. Contoh biaya variabel meliputi bahan baku produksi, perlengkapan pengemasan berdasarkan jumlah barang, serta biaya komisi berdasarkan penjualan. Apabila sebuah usaha makanan menggunakan material makanan sebesar Rp8.000 per unit, produksi 100 porsi memerlukan anggaran material Rp800.000. Apabila jumlah sajian bertambah dua kali lipat, total biaya bahan mencapai Rp1.600.000, dengan asumsi harga material setiap porsi tetap. Karakter biaya yang berlainan ini mempermudah perhitungan biaya operasional.

Panduan Klasifikasi Biaya untuk Analisis Keuangan Bisnis
Agar pencatatan biaya lebih akurat, pemilik Bisnis sebaiknya menganalisis penyebab perubahan pengeluaran. Tahapan pertama adalah mencatat seluruh pengeluaran dalam periode tertentu. Kemudian, bandingkan pengeluaran dengan perubahan aktivitas. Komponen pengeluaran yang tidak berubah akibat variasi volume normal dapat dikategorikan menjadi pengeluaran tetap. Di sisi lain, pengeluaran yang berubah berdasarkan unit produksi dapat dimasukkan ke kategori variable cost. Klasifikasi yang konsisten mengurangi kekeliruan dalam perencanaan.
Tidak hanya terdapat dua kelompok pengeluaran, ada pengeluaran yang mengandung dua komponen. Mixed cost memiliki bagian yang harus dibayar secara rutin sekaligus bagian tambahan berdasarkan aktivitas. Untuk ilustrasi sederhana, tagihan listrik dapat terdiri atas beban dasar dan pemakaian aktual, bergantung pada struktur tarif yang berlaku. Saat mengevaluasi efisiensi Bisnis, struktur tagihan perlu dianalisis sesuai karakter sebenarnya. Selain itu, beberapa biaya tetap bisa mengalami kenaikan saat perusahaan memperluas operasi. Contohnya, penambahan gudang baru dapat meningkatkan total biaya tetap. Karena itu, rentang aktivitas yang relevan perlu diperhatikan.
Menghitung Biaya Tetap dan Variabel untuk Menilai Efisiensi Operasional
Setelah seluruh biaya diklasifikasikan, langkah berikutnya adalah menyusun perhitungan biaya usaha. Dalam pendekatan sederhana, total biaya merupakan gabungan biaya yang stabil dan biaya mengikuti aktivitas. Misalnya, sebuah usaha memiliki biaya tetap Rp5.000.000 setiap bulan. Di sisi lain, biaya variabel berjumlah Rp20.000 bagi setiap barang yang dibuat. Ketika volume produksi sebanyak 400 barang, total biaya variabel berjumlah Rp8.000.000. Dari perhitungan ini, total biaya operasional mencapai Rp13.000.000. Simulasi ini mengasumsikan seluruh biaya yang relevan telah tercakup.
Tidak cukup hanya memperoleh total biaya, pengelola Bisnis dapat mengevaluasi perubahan biaya berdasarkan volume. Berdasarkan biaya total Rp13.000.000 dan produksi 400 unit, biaya rata-rata mencapai Rp32.500 per produk. Apabila volume produksi meningkat menjadi 500 unit, sementara biaya tetap tidak berubah dan biaya variabel tetap Rp20.000 per unit, total biaya mencapai Rp15.000.000. Berdasarkan asumsi ini, biaya rata-rata turun menjadi Rp30.000 per unit. Penurunan biaya rata-rata berasal dari penyebaran biaya rutin pada volume yang lebih besar. Walaupun biaya rata-rata menurun, tambahan produksi tetap perlu mempertimbangkan permintaan pasar.
Menggunakan Titik Impas untuk Mengevaluasi Keuntungan Bisnis
Analisis titik impas menjadi penerapan praktis dari pemahaman mengenai perilaku biaya. Break even point menentukan tingkat aktivitas saat pendapatan sama dengan biaya sehingga perusahaan tidak mengalami keuntungan maupun kerugian operasional. Dalam perhitungan sederhana, biaya tetap dihitung menggunakan kontribusi setiap unit penjualan sebagai pembagi. Selisih kontribusi produk sendiri menunjukkan sisa harga jual setelah biaya variabel dikurangkan. Sebagai contoh, jika nilai penjualan per unit Rp50.000 dan biaya variabel Rp30.000, margin kontribusi mencapai Rp20.000. Melalui perhitungan selisih biaya dan harga, pemilik Bisnis lebih mudah menghitung batas impas.
Apabila biaya tetap bulanan sebesar Rp4.000.000, sedangkan margin kontribusi Rp20.000 per unit, titik impas membutuhkan penjualan sebanyak 200 barang. Dengan demikian, hasil kontribusi 200 barang menutup kewajiban biaya tetap. Ketika volume produk terjual sebanyak 250 unit, tambahan kontribusi 50 unit menyisakan hasil operasional Rp1.000.000, dengan asumsi harga dan biaya per unit tidak berubah. Apabila terjadi penurunan penjualan, volume di bawah 200 unit belum cukup untuk menutup seluruh biaya. Simulasi break even point dapat menjadi dasar perencanaan produksi. Walaupun memberikan gambaran penting, fluktuasi biaya bahan serta kapasitas perlu dievaluasi.
Cara Mengoptimalkan Pengeluaran Tetap dan Variabel dalam Bisnis
Optimalisasi komponen fixed cost memerlukan pemeriksaan terhadap penggunaan sumber daya. Pengelola usaha dapat mengevaluasi manfaat setiap pengeluaran rutin. Untuk gambaran praktis, fasilitas sewa dengan area tidak terpakai mungkin membuat beban tetap lebih besar dari kebutuhan. Penyesuaian ukuran tempat bisa membantu memperbaiki struktur pengeluaran. Di samping biaya fasilitas, aplikasi berbayar tanpa pemanfaatan memadai sebaiknya dievaluasi secara berkala. Namun demikian, pemotongan pengeluaran tidak boleh mengorbankan kualitas layanan. Penghematan yang tepat berfokus pada nilai yang dihasilkan.
Berbeda dari pengeluaran rutin yang relatif stabil, perbaikan biaya dapat dimulai dari optimalisasi material. Penggunaan bahan baku yang terukur berpotensi menekan pemborosan. Di samping pengendalian bahan, pengusaha dapat mengevaluasi pemasok dengan tetap memperhatikan kualitas dan konsistensi pasokan. Penggunaan alat yang lebih produktif juga dapat mengurangi kebutuhan tenaga langsung per unit, tetapi dapat meningkatkan beban penyusutan serta pemeliharaan. Oleh sebab itu, keputusan pembelian peralatan perlu melalui analisis kelayakan. Strategi yang tepat membantu menjaga keberlanjutan operasional.
Kesimpulan: Mengoptimalkan Operasional melalui Pengendalian Biaya yang Tepat
Mengelompokkan biaya operasional sesuai perilakunya merupakan langkah penting dalam pengelolaan Bisnis. Pengeluaran rutin yang tidak langsung mengikuti volume sebaiknya dipahami sebagai bagian dari struktur biaya keseluruhan. Dengan pengelompokan biaya secara benar, pemilik usaha dapat menghitung biaya per unit. Perhitungan struktur biaya ini mempermudah evaluasi kemampuan menghasilkan keuntungan. Meskipun struktur pengeluaran dapat dianalisis, setiap keputusan tetap memerlukan pertimbangan permintaan pasar. Melalui pengawasan biaya secara teratur, usaha berpeluang menjaga keuangan lebih sehat.
Untuk mencapai efisiensi berkelanjutan, pengelola operasional sebaiknya membandingkan anggaran dengan pengeluaran nyata. Pembukuan operasional yang teratur membantu mengenali pengeluaran yang meningkat. Di samping kegiatan evaluasi, perencanaan kapasitas dan target penjualan perlu diselaraskan dengan kemampuan usaha. Keputusan mengurangi biaya perlu mempertimbangkan kualitas hasil produksi. Dengan pengendalian yang tepat, perusahaan lebih siap menghadapi perubahan aktivitas pasar. Menurut pengalaman Anda, jenis pengeluaran apa yang paling memengaruhi efisiensi usaha? Ceritakan pendapat Anda agar diskusi mengenai efisiensi operasional menjadi lebih menarik.