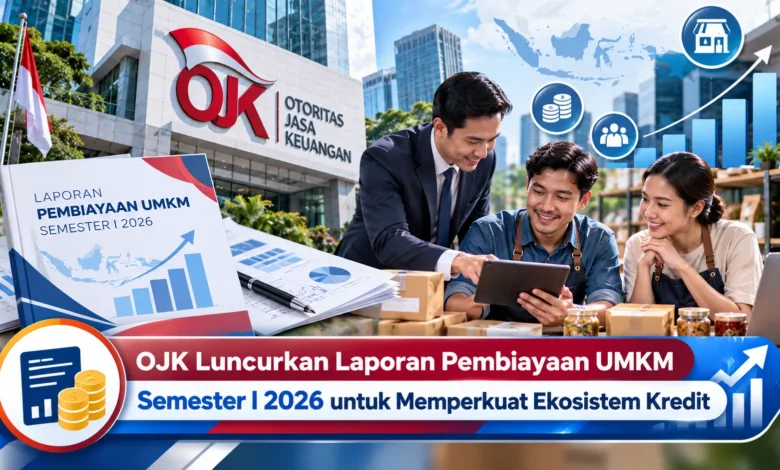
Otoritas Jasa Keuangan (OJK) meluncurkan Laporan Perkembangan Kinerja Pembiayaan UMKM Semester I 2026 sebagai langkah memperkuat transparansi dan pengembangan ekosistem kredit bagi pelaku usaha di Indonesia. Peluncuran yang berlangsung pada 6 Oktober 2026 di Jakarta ini menyoroti pentingnya ketersediaan data pembiayaan yang akurat, terstruktur, dan mudah diakses. Hingga Juli 2026, total pembiayaan UMKM tercatat mencapai Rp1.949 triliun dengan pertumbuhan 3,09 persen secara tahunan. Melalui publikasi tersebut, OJK berupaya mendukung pengambilan keputusan berbasis data sekaligus membuka ruang kolaborasi antara lembaga keuangan, pemerintah, dan pelaku Bisnis untuk meningkatkan akses pembiayaan yang berkelanjutan.
OJK Resmi Luncurkan Laporan Pembiayaan UMKM Semester I 2026
Otoritas Jasa Keuangan menerbitkan Laporan Perkembangan Kinerja Pembiayaan UMKM Semester I Tahun 2026 sebagai bagian dari penguatan ekosistem pembiayaan nasional. Peluncuran laporan tersebut berlangsung di Jakarta pada 6 Oktober 2026 dan menyoroti kebutuhan informasi pembiayaan yang akurat. Pimpinan pengawasan perbankan OJK, Dian Ediana Rae menekankan bahwa UMKM memiliki kontribusi penting terhadap kegiatan ekonomi daerah. Keberadaan usaha mikro, kecil, dan menengah mendukung perputaran ekonomi masyarakat. Oleh karena itu, ketersediaan fasilitas kredit produktif perlu dikembangkan secara berkelanjutan.
Laporan yang diterbitkan OJK dirancang untuk menghadirkan gambaran yang lebih menyeluruh. Hasil analisis dalam laporan mencakup pertumbuhan fasilitas pendanaan, kualitas kredit dan pembiayaan, serta karakteristik sektor ekonomi dan wilayah. Melalui ketersediaan informasi yang rinci, lembaga keuangan memiliki referensi untuk menyusun strategi. Publikasi semesteran tersebut juga membantu mengidentifikasi kebutuhan pembiayaan secara lebih tepat. Ketersediaan informasi yang transparan menjadi bagian dari penguatan koordinasi sektor keuangan.
Pembiayaan UMKM Capai Rp1.949 Triliun hingga Juli 2026
Menurut data yang dipaparkan dalam peluncuran laporan, total pembiayaan UMKM hingga Juli 2026 berada pada posisi Rp1.949 triliun. Besaran pendanaan yang tercatat menunjukkan perkembangan positif sebesar 3,09 persen secara tahunan. Pertumbuhan ini memberikan gambaran mengenai perkembangan penyaluran dana. Namun, kenaikan nominal tidak otomatis berarti semua pelaku usaha memperoleh akses lebih mudah. UMKM pada wilayah yang berbeda mungkin menghadapi kondisi akses yang tidak sama. Oleh sebab itu, pemahaman terhadap distribusi kredit diperlukan untuk menilai perkembangan secara lebih objektif.
Sektor perbankan masih memegang peranan terbesar dalam pendanaan usaha kecil dengan pangsa 82,62 persen. Sementara itu, kelompok perusahaan pembiayaan, modal ventura, lembaga keuangan mikro, dan lembaga jasa keuangan lainnya mengalami kenaikan pendanaan UMKM sebesar 9,92 persen dengan pangsa sekitar 17,3 persen. Struktur pembiayaan yang dipaparkan OJK menunjukkan besarnya peran perbankan. Untuk pengusaha yang membutuhkan pendanaan, adanya beberapa alternatif pendanaan dapat membantu menyesuaikan pendanaan dengan karakter usaha. Namun, persyaratan setiap produk keuangan dapat berbeda, sehingga pengusaha perlu memeriksa seluruh ketentuan kredit.
Pentingnya Pilihan Pendanaan bagi Pelaku Bisnis Mikro dan Kecil
Peranan utama industri perbankan dalam penyaluran kredit produktif memperlihatkan posisi strategis sektor bank dalam menyediakan fasilitas pembiayaan produktif. Produk pembiayaan perbankan dapat mendukung investasi produktif sesuai persyaratan lembaga pemberi dana. Modal kerja dapat membantu pembelian bahan baku. Sementara itu, pembiayaan investasi dapat mendukung pembangunan fasilitas usaha. Namun, setiap pinjaman membutuhkan pengelolaan yang bertanggung jawab. Kemampuan menjaga arus kas menjadi faktor penting dalam menjaga kesehatan keuangan.
Selain fasilitas yang disediakan bank, pelaku industri PVML memiliki potensi untuk menjangkau kebutuhan usaha tertentu. Persyaratan dan mekanisme pendanaan dapat disesuaikan dengan model Bisnis penyedia dana. Sebagai contoh, modal ventura dapat menggunakan pendekatan investasi berdasarkan karakter usaha. Setiap alternatif memiliki sasaran pengguna berbeda. Oleh karena itu, pengusaha harus memeriksa hak dan kewajiban kontraktual, termasuk bunga atau imbal hasil sesuai akad. Pemastian bahwa layanan berada dalam kerangka pengawasan yang sesuai juga perlu menjadi prioritas.
Laporan Semesteran OJK Memperkuat Kebijakan Pembiayaan Berbasis Data
Fokus penting dari publikasi semesteran OJK adalah memperkuat perencanaan berdasarkan data. Dokumen semesteran mengenai perkembangan pendanaan UMKM menampilkan informasi menurut kategori UMKM, sektor ekonomi, serta wilayah. Rincian tersebut dapat menunjukkan karakteristik perkembangan kredit. Dari perspektif pengawasan sektor keuangan, data tersebut dapat menjadi bahan penyusunan langkah penguatan. Bagi lembaga pemberi pembiayaan, informasi yang tersedia dapat menjadi referensi penyusunan strategi penyaluran. Melalui pengamatan perkembangan wilayah, keputusan dapat dibuat lebih terarah.
OJK juga melengkapi publikasi semesteran, regulator menyajikan ringkasan informasi secara berkala dan fasilitas pencarian data melalui portal statistik OJK. Sistem penyampaian informasi ini bertujuan mempermudah pemanfaatan statistik. Analis ekonomi dapat menjadikan publikasi sebagai bahan kajian. Pengelola perusahaan juga dapat memanfaatkannya sebagai referensi pasar. Namun, statistik nasional tidak menjamin persetujuan pinjaman. Setiap pengajuan pembiayaan tetap bergantung pada kebijakan dan penilaian penyedia dana. Melalui interpretasi yang tepat, data dapat mendukung keputusan yang lebih bertanggung jawab.
Pentingnya Kolaborasi Pemerintah dan Industri Keuangan dalam Pengembangan UMKM
Pengembangan ekosistem kredit produktif tidak hanya berfokus pada pertumbuhan nominal penyaluran. Sebagaimana ditekankan dalam peluncuran laporan, tujuan lebih luas dari pembiayaan adalah memperkuat ketahanan pelaku usaha menghadapi perubahan. Pembiayaan sesuai kebutuhan dapat menjadi sarana investasi produktif. Namun, pemberian kredit saja belum menjamin keberhasilan. Pertumbuhan usaha perlu didukung oleh kualitas sumber daya manusia, akses terhadap pasar, serta pemanfaatan teknologi digital. Perpaduan berbagai faktor tersebut dapat membantu meningkatkan produktivitas.
Kerja sama berbagai pemangku kepentingan menjadi bagian penting dalam mewujudkan tujuan tersebut. Perwakilan Kementerian UMKM, M. Riza Damanik memberikan apresiasi terhadap publikasi OJK. Publikasi statistik yang mudah dipahami diharapkan membantu memperluas kemitraan antarinstansi. Pemangku kepentingan kebijakan dapat memanfaatkan informasi dalam mengidentifikasi tantangan pembiayaan. Penyedia fasilitas kredit juga berpeluang memperbaiki pemahaman terhadap kebutuhan usaha. Melalui kerja sama yang terarah, dukungan kepada UMKM berpotensi menjadi lebih efektif.
Rangkuman Langkah OJK Memperkuat Ekosistem Kredit Nasional
Penerbitan laporan semesteran pembiayaan usaha mikro, kecil, dan menengah merupakan bagian dari penguatan transparansi sektor keuangan. Informasi pembiayaan UMKM senilai Rp1.949 triliun hingga Juli 2026 dengan pertumbuhan 3,09 persen secara tahunan menunjukkan perubahan nilai pembiayaan nasional. Pangsa utama pembiayaan oleh industri perbankan serta kontribusi lembaga keuangan nonbank menunjukkan manfaat keberagaman lembaga penyedia modal. Dengan laporan yang lebih terstruktur, pengambilan keputusan dapat memperoleh referensi yang relevan. Arah penguatan pembiayaan adalah mendukung UMKM yang lebih produktif.
Dalam pengembangan selanjutnya, pemanfaatan laporan secara konsisten perlu dihubungkan dengan kebutuhan pendanaan yang nyata. Penyedia pembiayaan dapat menjadikan laporan sebagai bahan pengembangan strategi. Sementara itu, Pengusaha UMKM tetap perlu memilih fasilitas pendanaan sesuai kebutuhan dan arus kas. Kombinasi akses modal dan pengelolaan usaha yang baik dapat mendukung produktivitas jangka panjang. Menurut Anda, apa tantangan terbesar UMKM dalam memperoleh pembiayaan yang sesuai? Anda dapat menyampaikan pengalaman dan masukan Anda agar diskusi mengenai pembiayaan UMKM semakin bermanfaat.