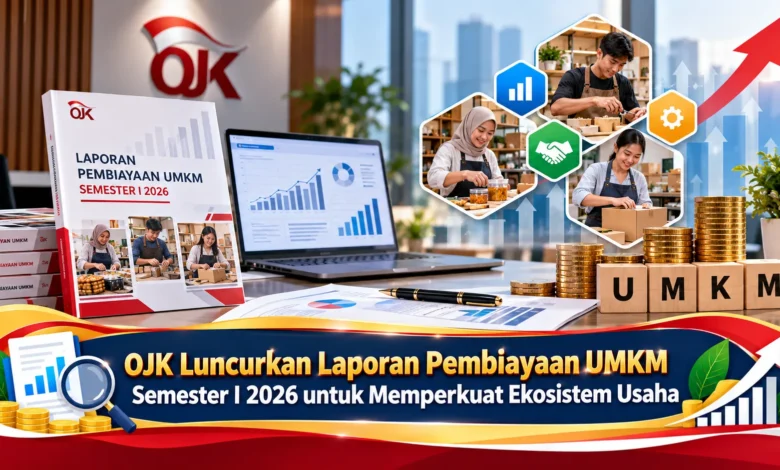
Otoritas Jasa Keuangan (OJK) meluncurkan Laporan Perkembangan Kinerja Pembiayaan UMKM Semester I 2026 sebagai langkah memperkuat transparansi informasi dan pengembangan ekosistem usaha di Indonesia. Peluncuran yang berlangsung pada 6 Oktober 2026 ini menjadi bagian dari upaya menyediakan data pembiayaan yang lebih lengkap, terstruktur, dan mudah diakses berbagai pihak. Dalam dunia Bisnis, informasi mengenai penyaluran pembiayaan memiliki peran penting untuk memahami kondisi permodalan serta peluang pertumbuhan usaha. Melalui publikasi tersebut, OJK berupaya mendukung pengambilan keputusan berbasis data sekaligus mendorong kolaborasi antara lembaga keuangan, pemerintah, dan pelaku UMKM agar pembiayaan semakin tepat sasaran serta berkelanjutan.
Peluncuran Laporan Pembiayaan UMKM sebagai Langkah Penguatan Ekosistem Bisnis
Lembaga pengawas sektor jasa keuangan Indonesia terus mendorong ketersediaan informasi keuangan bagi pengusaha mikro, kecil, dan menengah. Bentuk komitmen tersebut diwujudkan melalui penerbitan laporan semesteran mengenai perkembangan pembiayaan UMKM. Melalui peluncuran yang diselenggarakan pada 6 Oktober 2026, Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, menegaskan pentingnya peran UMKM dalam perekonomian. Keberadaan UMKM memiliki kontribusi terhadap pertumbuhan ekonomi yang inklusif sehingga dukungan pembiayaan perlu diperkuat.
Penerbitan laporan tersebut dirancang untuk mendukung pemahaman kondisi pembiayaan. OJK berupaya menghadirkan data yang dapat dipelajari berdasarkan berbagai karakteristik usaha. Dalam kepentingan regulator dan industri jasa keuangan, informasi tersebut dapat menjadi bahan evaluasi program. Di sisi lain, pelaku Bisnis dapat menggunakan informasi tersebut untuk menambah wawasan keuangan. Namun demikian, penerbitan laporan tidak menggantikan proses penilaian kelayakan kredit oleh lembaga penyalur.
Memahami Struktur Data Pembiayaan UMKM Berdasarkan Sektor dan Wilayah
Dokumen kinerja pembiayaan UMKM yang diterbitkan OJK menghimpun gambaran pembiayaan yang dilaporkan lembaga jasa keuangan. Penyajiannya dilakukan berdasarkan segmentasi UMKM, sektor ekonomi, dan wilayah. Dengan pengelompokan yang lebih rinci, pengguna informasi lebih mudah menelusuri gambaran penyaluran pembiayaan. Untuk menggambarkan manfaatnya, data menurut wilayah dapat digunakan untuk memahami distribusi kegiatan pembiayaan. Namun demikian, kesimpulan mengenai kesenjangan akses pembiayaan harus mempertimbangkan karakteristik ekonomi masing-masing daerah.
Selain menyusun laporan setiap semester, OJK juga melengkapi informasi dengan materi grafis berkala serta penyajian data lanjutan menggunakan portal statistik resminya. Pendekatan informasi yang beragam mendukung pemanfaatan data untuk kepentingan analisis yang berbeda. Pihak yang melakukan kajian sektor keuangan dapat menjadikannya dasar awal penelitian yang lebih mendalam. Sementara itu, lembaga jasa keuangan dapat meninjau peluang pembiayaan pada sektor tertentu. Berkat interpretasi statistik yang bertanggung jawab, laporan menjadi referensi bagi pengembangan ekosistem pembiayaan.
Manfaat Laporan OJK bagi Perbankan dan Penguatan Ekosistem Pembiayaan
Ketersediaan informasi pembiayaan yang lebih lengkap dapat memberikan manfaat bagi industri jasa keuangan. Institusi penyedia kredit serta pendanaan usaha harus memperhatikan kemampuan usaha dalam mengelola pembiayaan. Dengan menggunakan data yang relevan, penyedia layanan keuangan dapat mengevaluasi pendekatan terhadap kelompok usaha. Meskipun laporan membantu memahami kondisi umum, penilaian kredit tetap membutuhkan informasi masing-masing calon debitur. Untuk menjaga kualitas pembiayaan, pemanfaatan laporan sebaiknya melengkapi proses analisis internal.
Perbaikan lingkungan pendanaan usaha tidak cukup hanya melalui peningkatan nominal kredit. Pendekatan pengembangan pembiayaan turut mempertimbangkan kualitas pembiayaan serta kemampuan usaha berkembang. Pembiayaan yang diperoleh pengusaha diharapkan dapat mendukung aktivitas produktif. Sebagai contoh, pembiayaan dapat digunakan membeli peralatan sesuai kebutuhan. Walaupun tujuan penggunaannya produktif, peningkatan modal harus diimbangi kemampuan memenuhi permintaan pasar. Berkat pengelolaan dana secara bertanggung jawab, ekosistem usaha memiliki dasar pertumbuhan yang lebih sehat.
Peluang Penguatan Usaha Lokal melalui Informasi Keuangan yang Terbuka
Penyajian data pendanaan menurut daerah berpotensi membantu evaluasi kebutuhan daerah. Instansi yang menangani pengembangan UMKM dapat memanfaatkan informasi tersebut untuk melengkapi kajian wilayah. Sebagai ilustrasi, daerah dengan banyak pelaku pengolahan hasil pangan mungkin membutuhkan dukungan modal berdasarkan karakteristik kegiatan usaha. Berkat analisis yang menggabungkan statistik dan kebutuhan nyata, program pengembangan berpotensi menjadi lebih tepat sasaran. Namun demikian, kebutuhan setiap daerah tetap perlu dikaji bersama pelaku usaha setempat.
Pengembangan kemitraan dalam ekosistem UMKM juga menjadi perhatian dalam peluncuran laporan tersebut. Perwakilan Kementerian UMKM melalui Deputi Bidang Kewirausahaan M. Riza Damanik menilai pentingnya publikasi data yang lebih mudah dipahami. Ketersediaan informasi yang berkualitas berpotensi memperluas kesempatan kolaborasi dan kemitraan. Berkat sinergi institusi publik serta pihak swasta, kebutuhan pembiayaan dan pendampingan dapat dipahami lebih baik. Apabila kolaborasi dijalankan secara konsisten, manfaatnya berpotensi memperkuat kegiatan ekonomi daerah.
Cara Mempersiapkan Usaha agar Lebih Siap Mengakses Pembiayaan Formal
Bagi pelaku UMKM, laporan pembiayaan dapat menjadi bahan untuk memahami perkembangan sektor keuangan. Meskipun laporan menyediakan data yang bermanfaat, pengusaha tetap harus menyiapkan kondisi internal usahanya. Langkah yang dapat dipertimbangkan adalah membuat pembukuan transaksi secara konsisten. Untuk melengkapi kesiapan finansial, pengusaha perlu menyusun anggaran pembiayaan berdasarkan kemampuan pembayaran. Untuk gambaran sederhana, usaha pengolahan makanan yang ingin membeli peralatan tambahan sebaiknya memastikan kebutuhan tersebut sesuai permintaan pasar.
Pengelolaan kebutuhan pendanaan juga perlu memperhatikan risiko keuangan. Pengusaha UMKM harus mempelajari ketentuan kredit serta kewajiban angsuran. Tidak hanya memperhatikan tarif pembiayaan, ketersediaan dana setelah membayar biaya rutin menjadi pertimbangan penting. Laporan OJK dapat membantu memahami kondisi pembiayaan secara umum, tetapi tidak berarti pengusaha otomatis memenuhi syarat pinjaman. Melalui pengelolaan keuangan yang disiplin, UMKM berpotensi memanfaatkan modal dengan lebih efektif.
Kesimpulan Peluncuran Laporan Pembiayaan UMKM Semester I 2026
Penerbitan laporan semesteran mengenai pembiayaan UMKM oleh OJK memperlihatkan upaya memperkuat transparansi sektor jasa keuangan. Berkat pengelompokan statistik yang dapat dipelajari secara lebih mendalam, regulator, industri pembiayaan, serta pemilik UMKM memiliki tambahan referensi untuk memahami perkembangan pembiayaan. Namun demikian, penyediaan informasi bukan satu-satunya solusi pembiayaan. Perencanaan modal, pengendalian risiko, serta akses pasar menjadi bagian penting dari pertumbuhan yang berkelanjutan.
Ke depan, pemanfaatan laporan oleh berbagai pihak dapat mendorong kolaborasi pengembangan usaha yang lebih baik. Bagi pemilik usaha yang sedang berkembang, pemahaman terhadap kebutuhan modal tetap menjadi fondasi penting. Melalui kerja sama lembaga keuangan, pemerintah, serta UMKM, ekosistem pembiayaan dapat mendukung perkembangan usaha yang lebih produktif. Menurut Anda, tantangan pembiayaan apa yang paling perlu diperhatikan oleh pelaku UMKM? Silakan sampaikan pendapat serta masukan Anda agar diskusi mengenai pembiayaan UMKM semakin bermanfaat.