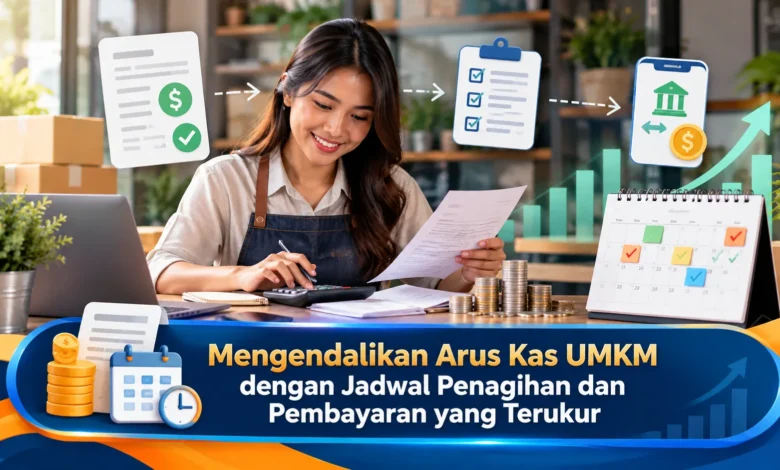
Arus kas yang sehat menjadi fondasi penting bagi keberlangsungan UMKM karena keuntungan di atas kertas belum tentu berarti uang tersedia ketika kewajiban harus dibayar. Dalam Bisnis, keterlambatan pelanggan melunasi tagihan, jadwal pembayaran pemasok yang berdekatan, serta pengeluaran rutin dapat menciptakan tekanan likuiditas meskipun penjualan terlihat baik. Karena itu, pemilik usaha perlu mengatur kapan uang masuk dan kapan uang keluar dengan lebih disiplin. Jadwal penagihan, kalender pembayaran, pencatatan piutang, dan proyeksi kas dapat membantu UMKM menjaga kemampuan membayar kewajiban sekaligus menyediakan dana untuk menjalankan operasional sehari-hari.
Memahami Arus Kas sebagai Dasar Pengelolaan Keuangan UMKM
Arus kas mencerminkan bagaimana uang masuk dan keluar selama jangka waktu tertentu. Dalam pengelolaan Bisnis skala UMKM, pengawasan pergerakan dana memegang peranan besar karena banyaknya transaksi tidak selalu berarti tersedia uang tunai yang memadai untuk menjalankan operasional. Sebagai contoh, usaha dapat membukukan banyak transaksi tetapi sebagian pembayaran belum diterima dari pelanggan. Sementara itu, usaha mungkin harus melunasi sewa. Perbedaan waktu penerimaan dan pembayaran dapat mengganggu kelancaran operasional apabila tidak dipantau dengan baik.
Pengelolaan arus kas yang baik bukan sekadar memperhatikan jumlah uang yang tersedia hari ini, tetapi juga mengantisipasi kewajiban mendatang. Pelaku Bisnis harus memiliki gambaran mengenai kapan pelanggan akan melunasi tagihan, kapan pemasok harus menerima pembayaran, dan kapan biaya rutin harus dikeluarkan. Berdasarkan jadwal yang jelas, pengusaha dapat menyiapkan dana sebelum jatuh tempo serta memprioritaskan kewajiban utama. Pendekatan ini membantu menjaga kestabilan operasional.
Mengatur Waktu Penagihan Pelanggan untuk Mempercepat Arus Kas Masuk
Pembayaran tertunda dari konsumen dapat menjadi sumber utama tekanan arus kas pada Bisnis yang memberikan tempo pembayaran. Untuk mengatasinya, pemilik usaha perlu membuat jadwal penagihan yang sesuai dengan ketentuan transaksi. Tanggal penerbitan invoice sebaiknya mengikuti kesepakatan yang telah dibuat. Selain itu, setiap invoice sebaiknya memuat tanggal jatuh tempo, nominal, metode pembayaran, dan informasi transaksi yang relevan. Invoice yang tersusun rapi mengurangi peluang keterlambatan akibat kebingungan.

Penagihan yang efektif tidak berarti harus bersikap agresif. Pemberitahuan mengenai tagihan dapat diberikan sesuai pola yang telah disepakati. Ketika tagihan belum dilunasi, lakukan komunikasi berikutnya dengan jadwal yang jelas. Untuk ilustrasi, usaha dapat melakukan konfirmasi pertama segera setelah jatuh tempo, lalu melakukan follow-up berikutnya apabila status tagihan masih tertunda. Catatan penagihan harus terdokumentasi agar tim dapat memahami perkembangan pembayaran. Berkat pengelolaan yang teratur, arus kas masuk dapat dikelola secara lebih konsisten.
Mengatur Jadwal Pembayaran agar Kas Tidak Terkuras Bersamaan
Di samping mengendalikan piutang, UMKM perlu menata jadwal pembayaran kepada pemasok dan pihak lainnya. Kekurangan likuiditas dapat muncul ketika berbagai kewajiban harus dibayar dalam periode berdekatan. Untuk mengurangi tekanan tersebut, siapkan jadwal kewajiban yang mencatat setiap pengeluaran. Pembayaran kepada pemasok, gaji, cicilan, pajak, biaya langganan, serta kewajiban operasional lainnya sebaiknya dimasukkan dalam kalender tersebut. Berdasarkan daftar jatuh tempo, pengelola Bisnis dapat menyiapkan dana sebelum kebutuhan meningkat.
Manajemen tagihan keluar juga dapat disesuaikan dengan ketentuan yang telah disepakati dengan pemasok. Apabila tersedia periode pembayaran, kelola tenggat tersebut secara disiplin tanpa menunda hingga mengganggu hubungan Bisnis. Sebaliknya, pembayaran lebih cepat bisa dilakukan apabila terdapat potongan pembayaran yang menguntungkan. Pilihan pembayaran sebaiknya dibandingkan dengan kebutuhan operasional, bukan sekadar kebiasaan. Fokus pengelolaannya adalah menjaga keseimbangan antara kewajiban yang harus dipenuhi dan cadangan kas untuk kegiatan berikutnya.
Menggunakan Perkiraan Kas agar UMKM Lebih Siap Menghadapi Kewajiban
Perkiraan pergerakan kas membantu pemilik usaha melihat kondisi keuangan sebelum kewajiban jatuh tempo. Proses pembuatannya dapat menggunakan catatan keuangan yang tersedia, yaitu saldo kas awal, perkiraan penerimaan, dan seluruh pembayaran yang direncanakan. Untuk contoh sederhana, sebuah UMKM memiliki kas awal Rp20 juta dan memperkirakan penerimaan Rp35 juta selama satu bulan. Jika pengeluaran yang direncanakan mencapai Rp45 juta, kas setelah seluruh transaksi tersebut menjadi Rp10 juta. Proyeksi dasar tersebut memberikan gambaran apakah dana setelah kewajiban masih memadai sebagai penyangga operasional.
Agar proyeksi lebih bermanfaat, pengusaha perlu mempertimbangkan beberapa kemungkinan. Perkiraan utama dapat menggunakan pola penerimaan yang paling mungkin. Di sisi lain, skenario konservatif dapat mengasumsikan sebagian pelanggan membayar terlambat. Apabila perkiraan hati-hati memperlihatkan kekurangan dana, pemilik usaha mempunyai kesempatan menyusun langkah pencegahan. Langkah antisipasinya dapat berupa mengatur ulang waktu pembayaran yang memungkinkan atau meningkatkan cadangan kas. Dengan demikian, keputusan Bisnis menjadi lebih proaktif.
Menetapkan Prioritas Pembayaran dan Cadangan Kas UMKM
Setiap kewajiban memiliki tingkat prioritas yang sama. Dalam kondisi kas terbatas, pemilik UMKM harus menyusun urutan pembayaran berdasarkan tingkat kepentingannya. Pengeluaran yang menentukan kesinambungan produksi perlu menjadi prioritas utama. Sementara itu, pengeluaran yang bersifat tambahan dapat dijadwalkan ulang. Walaupun prioritas diperlukan, pengelolaan kewajiban tidak boleh mengabaikan kontrak. Pengelompokan kewajiban menjaga uang tersedia untuk kebutuhan penting.
Dana penyangga juga memiliki fungsi penting ketika pengeluaran mendadak muncul. Jumlah dana darurat usaha bergantung pada pola biaya dan penerimaan. UMKM dengan pengeluaran tetap besar mungkin perlu menjaga kas dalam jumlah lebih tinggi dibanding usaha dengan transaksi tunai yang stabil. Pengelola Bisnis sebaiknya menentukan batas aman kas sebagai indikator untuk mengendalikan biaya. Jika saldo diproyeksikan turun di bawah batas tersebut, pengusaha dapat mempercepat proses penagihan sebelum kekurangan dana menjadi lebih serius.
Menggunakan Pencatatan dan Evaluasi untuk Mengendalikan Arus Kas
Rencana arus kas dapat memberikan hasil lebih baik ketika pencatatan yang teratur. Pengelola UMKM harus menyiapkan catatan yang memisahkan tagihan yang segera jatuh tempo. Tagihan yang harus dibayar juga harus dipantau berdasarkan tanggal jatuh tempo dan besarnya nominal. Pencatatan tersebut memudahkan pemilik usaha mengetahui posisi kewajiban pada periode tertentu. Pada tahap awal Bisnis, pencatatan dapat dimulai dengan sistem administrasi sederhana selama informasi dicatat dengan benar.
Evaluasi berkala membantu menemukan pola yang tidak terlihat dari satu transaksi. Untuk memberikan gambaran, pengusaha mungkin mendapati kelompok pelanggan memiliki pola pembayaran lebih panjang. Data historis tersebut dapat menjadi dasar perubahan kebijakan kredit. Pada sisi pengeluaran, evaluasi dapat mengidentifikasi jadwal pembayaran yang kurang seimbang. Sebagai bagian dari pengendalian, bandingkan proyeksi dengan realisasi untuk menilai kualitas forecast. Dengan evaluasi yang semakin teratur, UMKM dapat meningkatkan kemampuan mengantisipasi tekanan kas.
Penutup: Pengelolaan Penagihan dan Pembayaran untuk Bisnis yang Lebih Stabil
Menjaga kestabilan kas usaha memerlukan lebih dari sekadar pencatatan jumlah uang masuk dan keluar. Pelaku Bisnis harus menyusun jadwal penerimaan, memetakan jatuh tempo pembayaran, membuat proyeksi, serta menyiapkan cadangan untuk menghadapi keterlambatan. Jika kalender kas dikelola secara disiplin, usaha memiliki dasar yang lebih kuat untuk mengambil keputusan. Pendekatan tersebut mendukung kestabilan keuangan tanpa bergantung pada keputusan mendadak.
Dalam pengelolaan jangka panjang, disiplin menjalankan jadwal menjadi faktor utama. Pemilik usaha dapat memulai melalui kalender jatuh tempo sederhana, daftar piutang, daftar kewajiban, serta perkiraan penerimaan dan pengeluaran. Ketika data keuangan semakin lengkap, sistem dapat diperbaiki secara bertahap. Dengan evaluasi teratur, UMKM dapat mengelola pertumbuhan tanpa mengabaikan likuiditas. Pendekatan seperti apa yang Anda terapkan dalam menjaga arus kas usaha? Sampaikan pandangan Anda agar sesama pemilik UMKM dapat mempelajari cara pengelolaan yang bermanfaat.