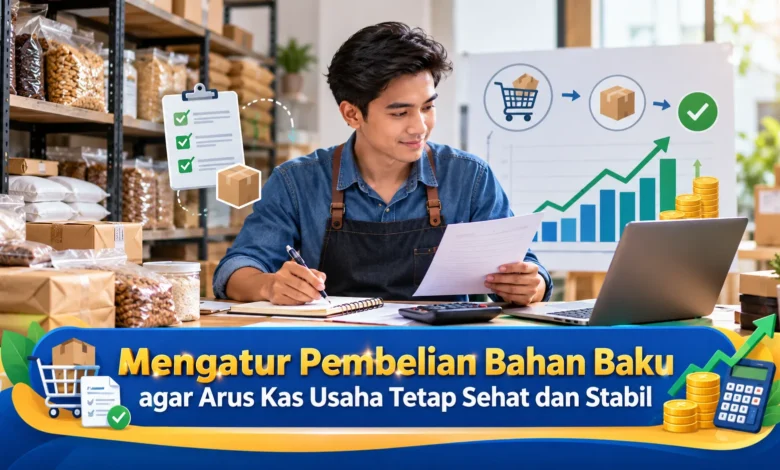
Pembelian bahan baku menjadi salah satu aktivitas penting yang memengaruhi kelancaran operasional dan kondisi keuangan sebuah usaha. Ketika pembelian dilakukan tanpa perencanaan, modal kerja dapat tertahan dalam persediaan yang belum digunakan, sementara berbagai kewajiban pembayaran tetap harus dipenuhi. Dalam menjalankan Bisnis, pengusaha perlu menjaga keseimbangan antara ketersediaan bahan, kebutuhan produksi, dan kemampuan arus kas. Pembelian dalam jumlah besar memang terkadang menawarkan harga lebih murah, tetapi tidak selalu menjadi keputusan paling menguntungkan. Melalui strategi pengadaan yang terukur, pelaku usaha dapat mengurangi pemborosan, menjaga kesinambungan produksi, dan memastikan dana operasional tetap tersedia untuk mendukung pertumbuhan usaha.
Peran Perencanaan Pengadaan Bahan dalam Kesehatan Keuangan Bisnis
Pengaturan persediaan kebutuhan usaha memiliki peran penting dalam mempertahankan kestabilan keuangan. Seluruh pengeluaran untuk pengadaan bahan mengurangi dana yang dapat digunakan sementara waktu untuk mendukung aktivitas Bisnis sehari-hari. Ketika persediaan melebihi kebutuhan produksi, dana usaha berpotensi menumpuk dalam persediaan. Permasalahan tersebut berpotensi mengganggu kelancaran pembayaran, terutama ketika penerimaan pembayaran pelanggan mengalami keterlambatan. Untuk menghindari masalah ini, perencanaan pembelian perlu menjadi bagian dari pengelolaan keuangan.
Selain menghindari kelebihan persediaan, pengaturan pembelian yang tepat juga membantu menjaga kelancaran produksi. Kekurangan bahan baku berpotensi menyebabkan pesanan terlambat diselesaikan. Sebagai contoh, produsen makanan skala kecil yang tidak memiliki stok material penting dapat mengalami gangguan dalam memenuhi pesanan. Sebaliknya, menyimpan bahan terlalu banyak juga membutuhkan biaya penyimpanan tambahan. Dengan menjaga jumlah pembelian secara seimbang, pelaku Bisnis dapat mengurangi dua risiko tersebut.

Strategi Menentukan Jumlah Persediaan yang Sesuai dengan Permintaan
Tahapan pertama untuk mengatur pengadaan bahan adalah menghitung penggunaan bahan berdasarkan aktivitas usaha. Pengelola Bisnis dapat menggunakan catatan penjualan sebelumnya sebagai bahan pertimbangan untuk menyusun jadwal pengadaan. Untuk contoh sederhana, sebuah usaha roti memiliki target produksi harian sebanyak 100 roti. Jika setiap roti membutuhkan 100 gram tepung, kebutuhan tepung untuk produksi tersebut adalah 10 kilogram per hari sebelum memperhitungkan kehilangan bahan. Dengan menggunakan estimasi tersebut, pengusaha dapat memperkirakan jumlah tepung yang perlu tersedia. Meskipun perhitungan sudah dilakukan, angka tersebut sebaiknya diperbarui berdasarkan hasil produksi sebenarnya.
Setelah mengetahui kebutuhan rata-rata, langkah berikutnya adalah memilih frekuensi pembelian berdasarkan karakteristik bahan. Persediaan yang cepat mengalami penurunan kualitas sebaiknya disesuaikan dengan kemampuan penyimpanan. Sebaliknya, bahan dengan masa penyimpanan relatif panjang dapat dipesan berdasarkan kebutuhan beberapa periode. Pengusaha juga perlu memperhatikan kapasitas gudang serta mempertimbangkan dana yang tersedia. Dengan pendekatan tersebut, perputaran stok menjadi lebih terkendali.
Cara Menghitung Titik Pemesanan Kembali agar Produksi Tidak Terhenti
Menghitung titik pemesanan kembali membantu usaha menghindari kekurangan bahan. Pendekatan sederhana untuk mengelola persediaan adalah menggunakan perhitungan batas stok untuk melakukan pesanan berikutnya. Apabila kebutuhan harian dan durasi pengiriman dapat diperkirakan, titik pemesanan ulang dapat dihitung dari kebutuhan bahan harian dikalikan waktu tunggu pemasok, kemudian ditambah stok pengaman. Dalam simulasi sederhana, sebuah usaha menggunakan 8 kilogram bahan setiap hari, sementara pemasok membutuhkan 4 hari untuk mengirim pesanan. Jika stok pengaman ditetapkan sebesar 12 kilogram, titik pemesanan ulang mencapai 44 kilogram. Berdasarkan hasil tersebut, pemilik usaha perlu mulai melakukan pemesanan ketika stok mencapai 44 kilogram.
Persediaan cadangan menjadi cadangan ketika kebutuhan berubah akibat keterlambatan pengiriman atau lonjakan produksi. Walaupun cadangan dapat memberikan perlindungan, cadangan bahan perlu disesuaikan dengan tingkat risiko. Persediaan yang sulit diperoleh dalam waktu singkat mungkin membutuhkan cadangan lebih besar. Di sisi lain, bahan yang tersedia secara konsisten di pasar mungkin dapat dikelola dengan stok tambahan yang lebih kecil. Melalui pencatatan pemakaian dan keterlambatan pasokan, pengusaha dapat mengurangi risiko kehabisan persediaan.
Memilih Pemasok dan Mengatur Sistem Pembayaran Bahan Baku
Pengelolaan hubungan dengan penyedia bahan baku berpengaruh terhadap kelancaran operasional Bisnis. Harga murah belum tentu menjadi pilihan paling efisien. Pemilik usaha juga perlu mempertimbangkan konsistensi kualitas serta kemudahan komunikasi ketika terjadi kendala. Untuk memberikan gambaran, pemasok yang menawarkan harga sedikit lebih rendah tetapi sering terlambat dapat meningkatkan risiko terhentinya produksi. Sebagai pilihan alternatif, supplier dengan jadwal pasokan yang lebih dapat diprediksi mungkin memberikan manfaat operasional meskipun harga tidak paling murah. Oleh karena itu, perbandingan pemasok harus menilai manfaat keseluruhan bagi usaha.
Selain memilih pemasok yang sesuai, pemilik usaha bisa mendiskusikan ketentuan transaksi agar pengeluaran lebih selaras dengan penerimaan kas. Beberapa pemasok mungkin menawarkan pembayaran bertempo kepada pelanggan yang memenuhi persyaratan tertentu. Namun demikian, pengusaha perlu menghindari penumpukan utang pembelian. Rincian pesanan, persyaratan pembayaran, dan tanggung jawab masing-masing pihak sebaiknya dicatat secara jelas. Melalui kerja sama yang transparan, usaha berpeluang memperoleh pasokan lebih terencana.
Cara Mengendalikan Pengeluaran Bahan Baku melalui Perencanaan Keuangan
Perencanaan pengadaan material perlu dihubungkan langsung dengan anggaran kas. Pengelola keuangan usaha dapat membuat jadwal penerimaan dan pembayaran agar potensi kekurangan kas dapat diantisipasi. Dalam contoh perencanaan sederhana, sebuah usaha memiliki saldo kas tersedia sebesar Rp6.000.000, sementara kewajiban operasional yang harus dibayar mencapai Rp3.400.000. Jika pemilik usaha menetapkan cadangan kas minimum Rp1.000.000, dana yang dapat digunakan untuk membeli bahan adalah Rp1.600.000. Angka tersebut harus diperbarui jika terdapat perubahan penerimaan maupun pembayaran. Berdasarkan perencanaan tersebut, pembelian dapat dikendalikan tanpa mengabaikan kebutuhan penting usaha.
Pemantauan aktivitas pembelian juga sebaiknya menggunakan catatan yang mudah diperiksa. Informasi volume pengadaan, biaya bahan, serta tingkat penggunaan dapat membantu menemukan sumber pemborosan. Pemilik Bisnis juga perlu mengawasi perputaran bahan agar persediaan tidak menumpuk tanpa kebutuhan jelas. Untuk bahan yang memiliki masa kedaluwarsa, penerapan metode FEFO atau penggunaan bahan dengan tanggal kedaluwarsa paling dekat terlebih dahulu mendukung pengendalian bahan yang tidak terpakai. Sebagai bagian dari evaluasi, pencocokan stok fisik dengan catatan penting untuk menemukan selisih lebih awal. Melalui pengelolaan persediaan berbasis data, keputusan pengadaan dapat menjadi lebih akurat.
Pentingnya Perencanaan Pengadaan untuk Menjaga Keuangan Bisnis
Menyusun strategi pengadaan material dengan cermat merupakan bagian utama dalam mempertahankan stabilitas keuangan Bisnis. Penentuan jumlah stok yang sesuai, pemilihan pemasok yang andal, serta pengawasan anggaran dan persediaan dapat membantu mengurangi risiko pemborosan dan kekurangan modal. Melalui pengadaan yang mengikuti kemampuan keuangan, pelaku Bisnis dapat menjaga ketersediaan bahan tanpa menumpuk stok berlebihan. Namun perlu diingat, setiap usaha memiliki karakteristik yang berbeda. Karena itu, evaluasi terhadap pengeluaran, persediaan, serta penerimaan usaha sebaiknya dilakukan secara rutin. Strategi apa yang paling membantu menjaga kestabilan modal kerja usaha Anda? Bagikan pandangan atau pengalaman Anda agar pelaku usaha lainnya mendapatkan wawasan tambahan.